第10练 Agentic portfolio
📌 练习目标
作为”十讲十练“系列的最后一练,本练习是一个教学导向的实战练习,旨在帮助:
- 不懂编程的小白 → 学会用自然语言与 AI 协作生成代码
- 不懂投资的小白 → 理解"宏观 → 政策 → 市场 → 资产配置"的完整逻辑链
- 想快速验证想法的人 → 用
vibe coding方法快速从 0 到 1 搭建可回测的策略
💡 你不需要提前懂 Python 或金融知识。只要会问问题(比如:"怎么判断经济是复苏还是衰退?"),就能一步步构建出专业级策略。
🧩 题目展示
"如果今天是 2025 年 12 月 31 日,请基于最新宏观经济数据和政策文件(本练习已为你准备好了部分数据),自动选出最值得投资的 ETF 组合,并解释为什么。"
✅ 最终产出:
- 一份 JSON 格式的 ETF 投资组合(含权重)
- 一份 Markdown 投资报告(含归因分析)
- 一个可回测的策略(支持净值曲线、夏普比率等指标)
- 回测 Dashboard 图表,直观展示策略表现
通过本练习,您将学会如何基于宏观经济数据和政策文件,自动构建和调整ETF投资组合,并通过回测验证策略的有效性。下图直观展示了本练习构建的Q-Macro策略与基准组合(静态全天候组合)的表现对比,包括净值曲线、月度收益率、最大回撤等关键指标,帮助您全面评估策略的风险收益特征,为投资决策提供有力支持。
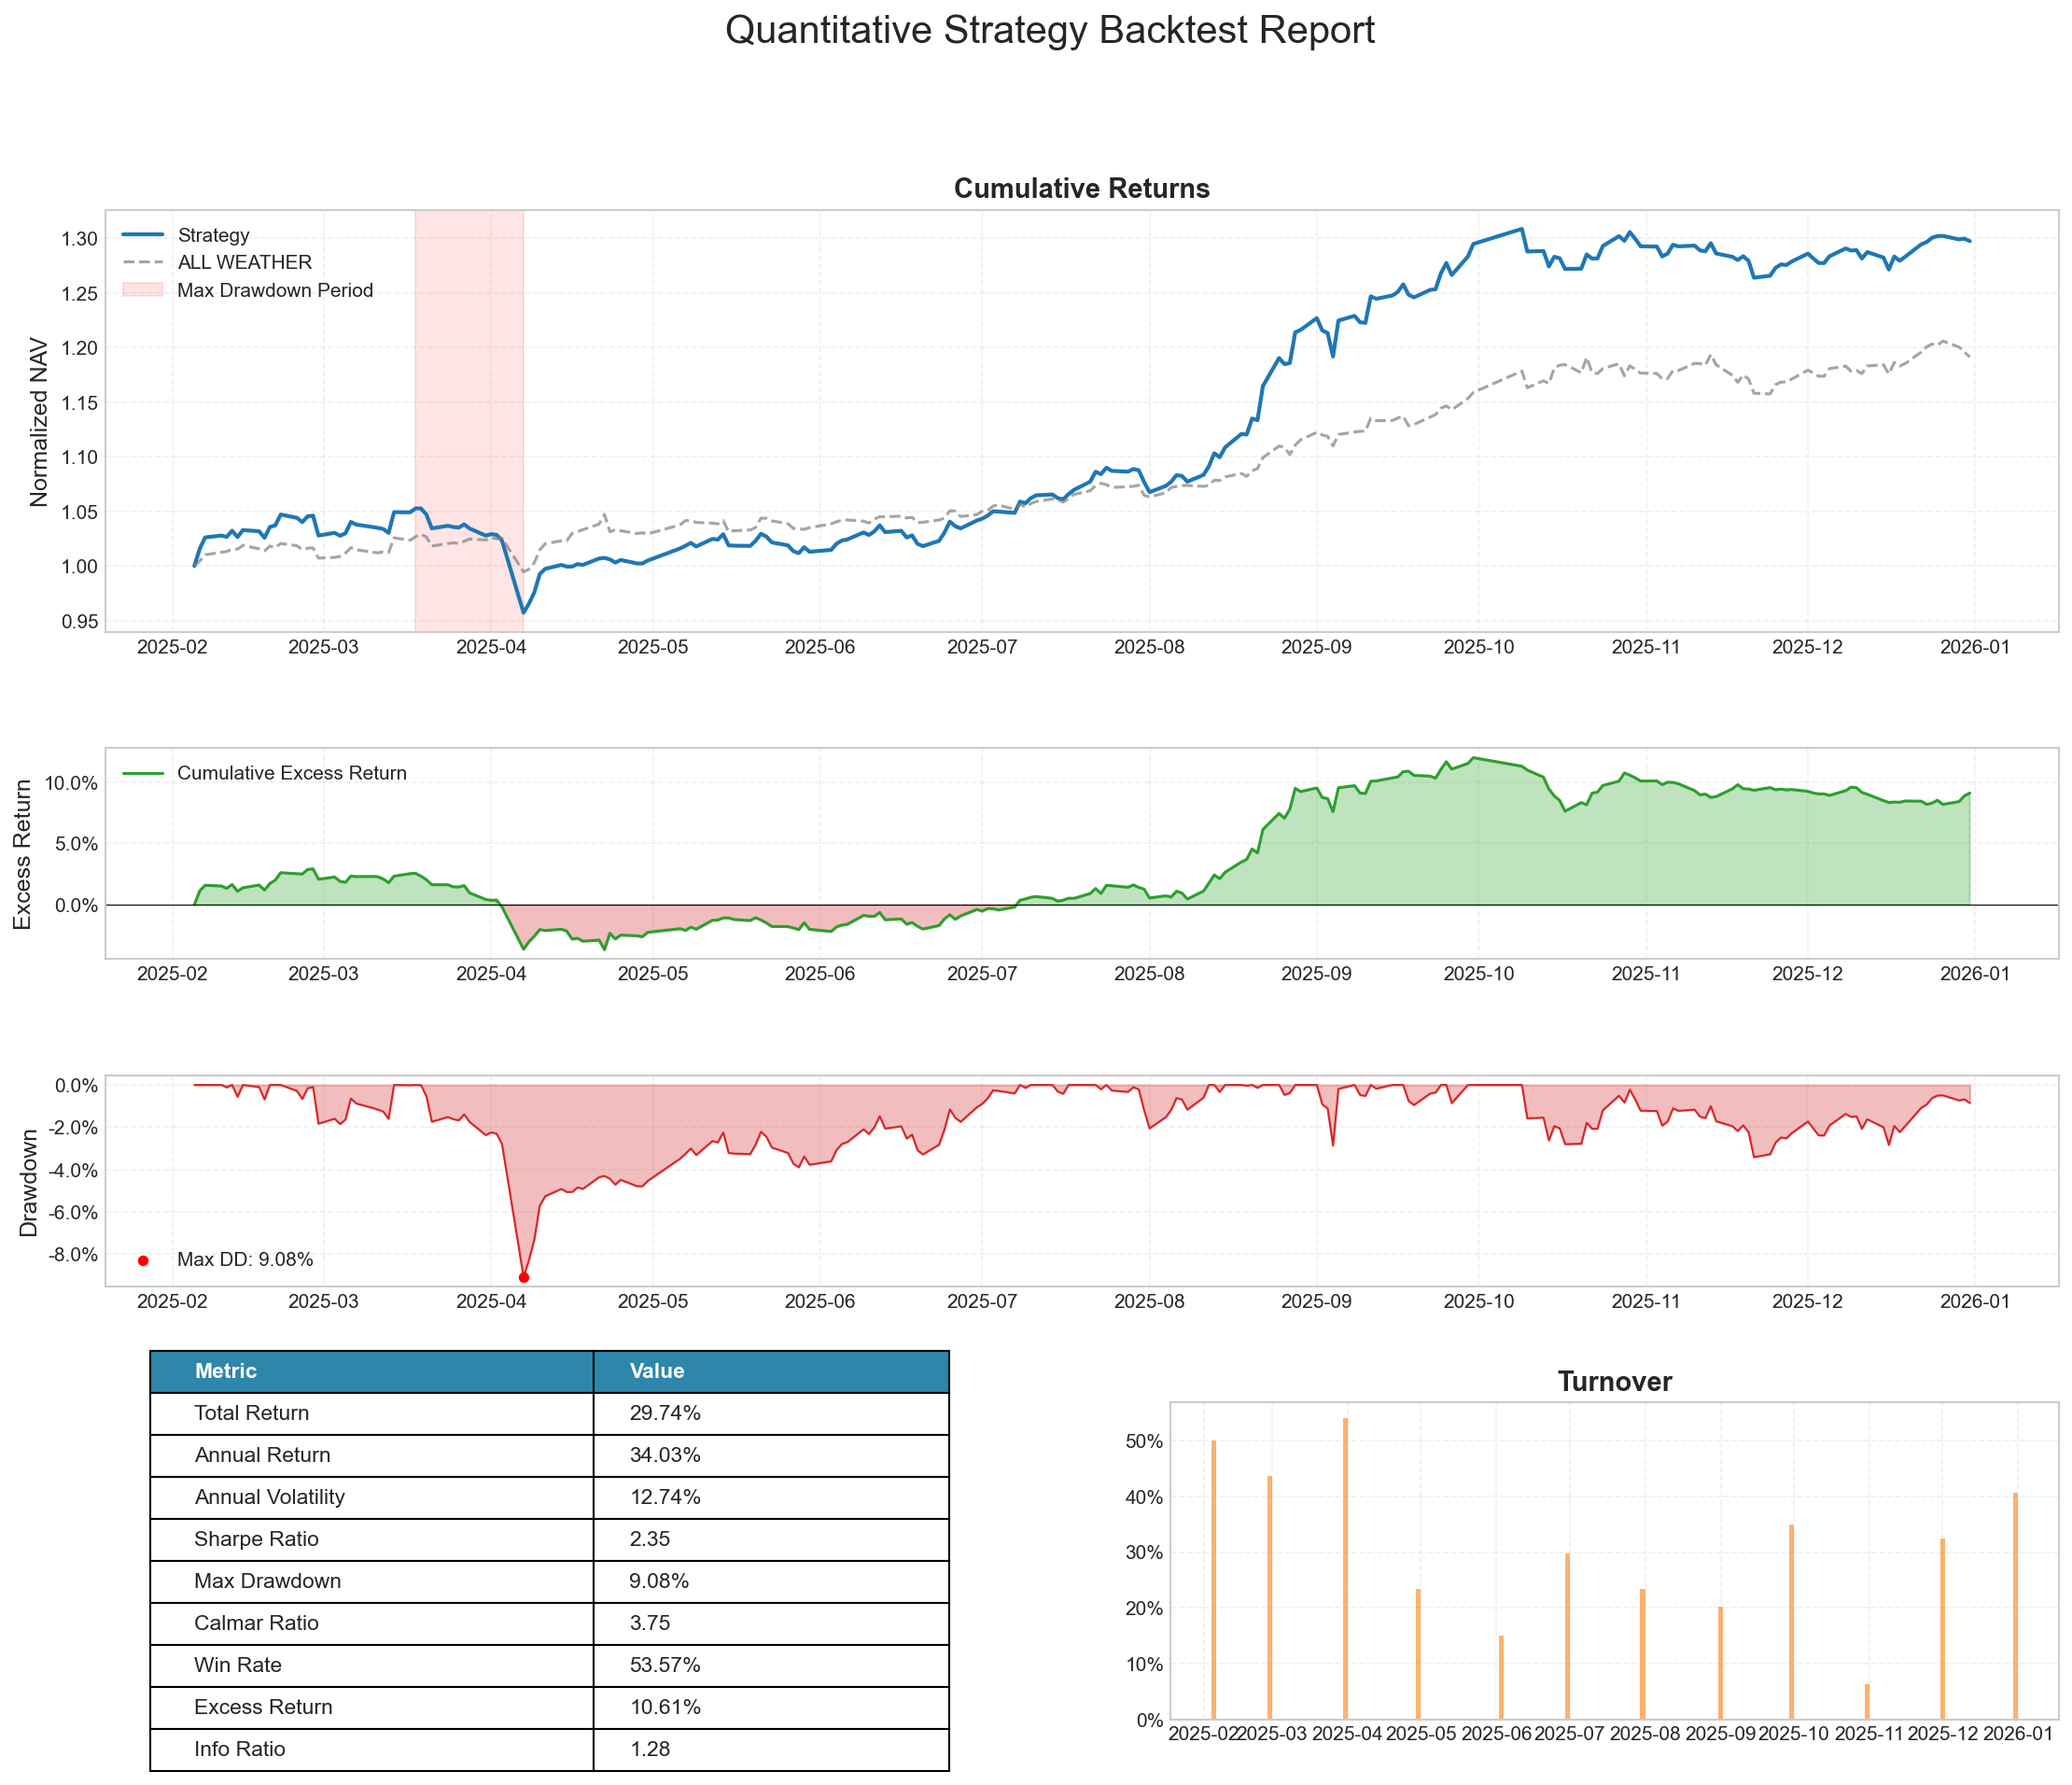
回测结果说明:
- 累计收益率:策略从开始到结束的总收益
- 年化收益率:将累计收益换算成年化收益,便于比较
- 最大回撤:策略历史上最大的亏损幅度
- 夏普比率:每承担一单位风险所获得的超额收益
- 胜率:盈利月份占总月份的比例
🎯 本练习特点
- ✅ 从问题出发:不是学语法,而是解决真实投资问题
- ✅ AI 是助手,不是黑箱:每一步都可理解、可修改
- ✅ 结果可视化:有报告、有图表、有回测,成就感强
- ✅ 模块化设计:可单独学习"宏观分析"或"政策解读"任一环节
- ✅ 渐进式难度:从简单到复杂,适合不同水平的学习者
- ✅ 实战导向:模拟真实投资决策流程,培养投资思维
📄️ 第10练解析
用 AI 和 vibe coding 搭建宏观驱动 ETF 策略,零代码、零投资基础也能上手的端到端实战教程